Дебиторлық берешекті есептен шығару Үмітсіз қарызды есептен шығару, салықтың бір бөлігін қайтару және талап ету құқығын жоғалтпау
Дебиторлық берешекті есептен шығаруды 2026 жылғы 1 қаңтардан бастап қолданылатын ҚР жаңа Салық кодексі бойынша талдаймыз: қарыз қашан күмәнді деп саналады, бухгалтерлік есептегі резерв неге КТС-ты азайтпайды, үмітсіз қарыз бойынша ҚҚС-ты қалай қайтаруға болады және қандай құжаттар дайындау керек. Интернеттегі көптеген мақалалар әлі де күші жойылған 2017 жылғы кодекске сілтеме жасайды.
2026 жылғы 30 қыркүйекте жаңартылды · ҚР 2026 жылғы Салық кодексі · оқуға 11 минут
Дебиторлық берешекті есептен шығару — бұл үш түрлі шешім
«Бұл қарызды есептен шығаратын уақыт келді» деген сөз әдетте үш нәрсені араластырады. Бухгалтер соманы активтен алып тастайды, өйткені ақша енді күтілмейді. Салық кодексі өз шарттары орындалса, КТС пен ҚҚС-ты азайтуға рұқсат береді. Ал азаматтық құқық клиент төлеуге міндетті ме деген сұраққа жауап береді. Әр шешімнің өз қағидалары мен өз күндері бар.
Шатасу ақшаға түседі. Бухгалтерлік есептегі резерв өздігінен салықты азайтпайды. Салық шегерімі қарызды кешірмейді. Ал кешірілген қарыз клиентте кіріске айналады да, ол одан салық төлейді.
Міндеттемені тоқтататын негіздер тізімінде (АК 367-бабы) бухгалтерлік есептен шығару жоқ.
Міндеттемелер толығымен немесе ішінара орындаумен, бодау берумен, есепке жатқызумен, жаңартумен, борышты кешірумен, борышкер мен кредитордың бір тұлғада сәйкес келуімен, орындаудың мүмкін болмауымен, мемлекеттік орган актісін шығарумен, азаматтың қайтыс болуымен, заңды тұлғаның таратылуымен тоқтатылады.
ҚР Азаматтық кодексі, 367-бап, 1-тармақ
…үш жыл ішінде қанағаттандырылмаған талаптар күмәнді талаптар деп танылады…
ҚР 2026 жылғы Салық кодексі, 267-бап, 1-тармақ
Қашан есептен шығару керек: үмітсіз қарыздың бес белгісі
Қарапайым компания үшін Салық кодексінде «үмітсіз қарыз» деген сөз жоқ: онда күмәнді (267-бап) және есептен шығарылған (266-бап) талаптар бар. Іс жүзінде есептен шығаруға үміткерлерді бес жағдай береді.
Үш жыл бойы төленбеген тауарлар, жұмыстар немесе қызметтер үшін талап салық мақсатында күмәнді болады. Шамамен сол кезде АК бойынша талап қою мерзімі де өтеді (178-бап), бірақ оларды әртүрлі есептейді. Мерзімді қалай есептеу керек және оны немен үзуге болады — талап қою мерзімі туралы мақалада.
Тарату ол туралы мәліметтер Бизнес-сәйкестендіру нөмірлерінің ұлттық тізіліміне енгізілген кезде аяқталған болып саналады (АК 50-бабының 10-тармағы). Тарату балансы бекітілгенге дейін мәлімделмеген талаптар өтелген болып саналады (51-баптың 6-тармағы), сондықтан талап тарату комиссиясына хабарландырудағы мерзімде беріледі, ал ол екі айдан кем емес (50-баптың 3-тармағы).
Талап уақытша басқарушыға мәлімделеді, ол кредиторлар талаптарының тізілімін жасайды («Оңалту және банкроттық туралы» Заң, 90-бап). Кредиторлармен есеп айырысқаннан кейін банкроттың міндеттемелері тоқтатылады (109-баптың 1-тармағы). Тәртібі мен мерзімдері — борышкердің банкроттығы туралы мақалада (орыс тілінде).
Борышкердің мүлкі мен ақшасы болмаса, жеке сот орындаушысы атқарушылық құжатты қайтарады (Атқарушылық іс жүргізу туралы заң, 48-бап 1-тармағының 2) тармақшасы). Үш жылдық мерзім өтпегенше оны қайта ұсынуға болады (11-бап; 48-баптың 2-тармағы). Қайтару салық шегерімінің жеке негізі ретінде аталмаған. Әрі қарай не істеу керек — жеке сот орындаушысы туралы мақалада (орыс тілінде).
Бірнеше мың теңгелік қалдықтар. Олар үшін арнайы салық қағидасы жоқ: есепте оларды басшының шешімі бойынша есептен шығарады, КТС-ты үш жылдан кейін жалпы шарттармен азайтады. Алдымен клиенттің көрші шарт бойынша артық төлемі жоқ па, тексеріңіз.
Күмәнді қарыздар бойынша резерв және бухгалтерлік есепте есептен шығару
Қай стандартты қолдану керектігін Бухгалтерлік есеп туралы заңның 2-бабы айқындайды: ірі бизнес пен қоғамдық маңызы бар ұйымдар — толық ҚЕХС, орта бизнес — шағын және орта бизнеске арналған ҚЕХС, шағын бизнес — ұлттық стандарт. Басшылық толығырақ стандартты таңдай алады (5-тармақ).
ҚЕХС (IFRS) 9 бойынша сауда дебиторлық берешегі бойынша күтілетін кредиттік шығындар мерзімнің өтуі мен болжамды ескере отырып, алдын ала бағаланады. Көбінесе матрица құрады: 0–30, 31–60, 61–90 және 90+ күн себеттерінің әрқайсысының өз резерв пайызы бар. ШОБ-қа арналған ҚЕХС бойынша құнсыздану қарыз қайтарылмайтынының объективті белгілері болғанда танылады. Ұлттық стандарт үмітсіз талаптарды есептен шығару бойынша шығыстарды өзге шығыстарға жатқызады (69-тармақ). Пайыздар мен тәртіп есеп саясатында бекітіледі.
Шоттардың үлгілік жоспарында резерв үшін 1280 «Қысқа мерзімді дебиторлық берешектің құнсыздануынан болатын шығындарға арналған бағалау резерві» шоты, шығыс үшін 7440 «Дебиторлық берешектің құнсыздануы бойынша шығыстар» шоты бар. Оң жақтағы өткізбелер типтік, ал субшоттар әр компанияда өзінше.
- 1Резерв · Дт 7440, Кт 1280Күтілетін шығын танылды. Қарыз 1210 шотта қалады, клиентке бұрынғыдай жазады және қоңырау шалады.
- 2Есептен шығару · Дт 1280, Кт 1210Үміт қалмады, резерв қарызды жабады. Резерв болмаса, сома бірден шығысқа кетеді: Дт 7440, Кт 1210.
- 3Салық · бұл өткізбелерден КТС өзгермейдіЕгер бухгалтерлік есеп шығысты СК-ден басқаша таныса, салық үшін СК тәртібі қолданылады (257-баптың 5-тармағы). ҚЕХС бойынша активтер құнының өзгеруінен болатын шығындар салықтық болып саналмайды (6-тармақ). КТС-ты тек 266 немесе 267-бап бойынша шегерім азайтады.
Күмәнді талаптар бойынша шегерім: 267-баптың алты қағидасы
Шегерімді кредитор алады: тауар сатқан немесе қызмет көрсеткен, бірақ ақша алмаған тұлға. Резерв болды ма — кодекс оны сұрамайды.
Резидент заңды тұлғаларға, дара кәсіпкерлерге және ҚР-да тұрақты мекеме арқылы жұмыс істейтін бейрезиденттерге сатылған тауарлар, жұмыстар мен қызметтер үшін талаптар күмәнді деп танылады (1-тармақтың 1) тармақшасы). Қарапайым жеке тұлғаның қарызы бұл бапқа сәйкес келмейді.
Есеп төлемнің соңғы күнінен кейінгі күннен басталады, ал төлем мерзімі болмаса — тауар берілген немесе қызмет көрсетілген күннен (4-тармақ). Төлем мерзімі жоқ болса, АК бойынша талап қою мерзімі талап қойылған күн плюс жеті күннен есептеледі, сондықтан күндер алшақтауы мүмкін. Мерзімнің үзілуі, мысалы қол қойылған салыстыру актісі, 267-бапта аталмайды.
Шегерім үш жылдық мерзім аяқталған салықтық кезеңге жатады (4-тармақ) және бухгалтер қарызды есіне алған жылға ауыстырылмайды. КТС бойынша салықтық кезең — күнтізбелік жыл (358-бап).
Талаптың туындағанын растайтын құжаттар керек: шарт, жүкқұжаттар, актілер, шот-фактуралар. Және талап шегерім кезінде бухгалтерлік есепте тұруы немесе өткен кезеңдерде шығысқа есептен шығарылған болуы керек (7-тармақ). 1С-тен өткізбесіз жойылған қарыз шегерімсіз қалуы мүмкін.
Шегерімге сатылғанның құны және тұрақсыздық айыбын қоса алғанда байланысты талаптар кіреді, бірақ олар бойынша танылған кірістен аспайды (3-тармақтың 1) тармақшасы). ҚҚС кіріске кірмеген, сондықтан КТС үшін онсыз сома алынады, ал өсімпұл — тек кіріске енсе ғана: сот өндірсе немесе борышкер мойындаса (240-бап).
Талапты басқа компанияға берсеңіз, шегерімге талап сомасы мен беру бағасы арасындағы айырма кіреді, және ол да үш жыл өткенде (2-тармақтың 2) тармақшасы; 3-тармақтың 2) тармақшасы; 4-тармақ). Толығырақ — талап ету құқығын басқаға беру туралы мақалада.
Тарату, банкроттық немесе сот: үш жыл күтпей шегерім
266-бап борышкер таратылса, банкрот деп танылса немесе талап заңды күшіне енген сот шешімі бойынша есептен шығарылса, шегерімді ертерек береді. Сомасы — осы талап бойынша бұрын танылған кірістен аспайды. Шегерім жылы — күндердің ең кешірегі бойынша: сіздің есебіңізде есептен шығарылған күн, борышкердің тарату балансы бекітілген күн немесе банкроттықтың аяқталуы туралы сот ұйғарымы заңды күшіне енген күн (2-тармақ).
Шарттары 267-баптағыдай: талаптың туындағаны туралы құжаттар және есепте көрсетілуі (3-тармақ). Күмәнді деп танылған талаптарға 266-бап қолданылмайды (4-тармақ), сондықтан бір қарызды екі рет шегеру мүмкін емес.
Таратуға қатысты нәзік тұс: кодекс тарату балансы бекітілген күнгі «кредитор талап етпеген» талап туралы айтады. Егер сіз талапты мәлімдеп, бірақ борышкердің ақшасы жетпесе, норманы қалай қолдану керегін салық кеңесшісінен нақтылаңыз.
…тауарларды өткізуге, жұмыстарды орындауға, қызметтерді көрсетуге байланысты туындаған, борышкердің банкрот деп танылуына байланысты есептен шығарылған талаптың мөлшері, бірақ мұндай талап бойынша бұрын танылған кіріс мөлшерінен аспайтын мөлшерде.
ҚР 2026 жылғы Салық кодексі, 266-бап 1-тармағының 3) тармақшасы
Төленбеген тиеп-жөнелтуден ҚҚС-ты қайтаруға болады: 465-бап
Сатушы тиеп-жөнелтуден ҚҚС төледі, ал клиенттен ақша жоқ. 465-бап күмәнді талап бойынша салық салынатын айналымды 267-баптағыдай шарттармен азайту құқығын береді, бірақ есеп басқаша.
Үш жыл 2026 жылы өтті, демек 339 286 ₸ шегерім (12% ҚҚС-сыз сома) — 2026 жылғы КТС декларациясында. 20% мөлшерлеме кезінде салық 67 857 ₸-ге азаяды.
Айналым 339 286 ₸-ге, төленетін ҚҚС 40 714 ₸-ге азайтылады, 2023 жылы тиеп-жөнелту кезінде қолданыста болған 12% мөлшерлеме бойынша.
Есеп төлем мерзімі келген салықтық кезеңнің басынан, ал мерзім болмаса — тауар берілген күннен басталады (1-тармақтың 1) тармақшасы). ҚҚС бойынша кезең — тоқсан (504-бап). Банкрот борышкер Бизнес-сәйкестендіру нөмірлерінің ұлттық тізілімінен алып тасталса, — алып тастау тоқсанында (2) тармақша).
Айналым бұрын көрсетілгеннің шегінде және айналым күніндегі мөлшерлеме бойынша азайтылады (2-тармақ). 2026 жылға дейінгі тиеп-жөнелтулер үшін бұл ескі кодекс бойынша 12%, қазір мөлшерлеме 16% болса да (503-бап).
Түзетуден кейінгі төлем ақша түскен тоқсанда айналымды ұлғайтады (3-тармақ).
«Семей Жарық» жүкқұжатына екіншісін қосайық: «Көкше Дала» бойынша 220 000 ₸, төлем мерзімі 28.08.2023. Барлығы 600 000 ₸, ҚҚС-сыз КТС шегерімі — 535 714 ₸, салық 171 429 ₸-ге аз. Есептен шығарғаннан кейін қарызды бұрынғыдай талап етуге болады.
Есепте есептен шығару қарызды кешірмейді
Бухгалтердің өткізбесі міндеттемені тоқтататын негіздер тізіміне кірмейді. Сондықтан есептен шығарғаннан кейін клиентке жазуға, қоңырау шалуға, кесте ұсынуға және сотқа жүгінуге бұрынғыдай болады.
Үш жыл өтсе, сот талап қою мерзімін борышкердің өзі мәлімдесе ғана қолданады (АК 179-бабының 2-тармағы). Ал талап қою мерзімі өткеннен кейін төлеген борышкер ақшаны қайтаруды талап етуге құқылы емес (186-бап).
Шегерімнен кейін түскен ақша — кіріс: бұрын күмәнді деп танылып, шегерімдерге жатқызылған талаптардың өтелуін кодекс өтемақы деп санайды (СК 245-бабы 1-тармағының 1) тармақшасы). ҚҚС бойынша айналым төлем тоқсанында ұлғайтылады (465-баптың 3-тармағы).
Егер бұл кредитордың мүлкіне қатысты басқа адамдардың құқықтарын бұзбаса, міндеттеме кредитордың борышкерді оған жүктелген міндеттерден босатуымен тоқтатылады.
ҚР Азаматтық кодексі, 373-бап «Борышты кешіру»
Кешіру — жеке шешім, оны жазбаша ресімдеген жөн. Борышкерде кешірілген сома міндеттемелерді есептен шығарудан түскен кіріске айналады (СК 242-бабы 1-тармағының 1) тармақшасы). Қарапайым кредитор компания үшін 2026 жылғы СК кешіруді шегерімнің жеке негізі деп атамайды: ол 266 және 267-баптарда жоқ. Салық үшін кешірмес бұрын салық кеңесшісінен сұраңыз.
Қарызды есептен шығарар алдында қандай құжаттар жинау керек
Кодекс көп нәрсе талап етпейді: талаптың туындағаны туралы құжаттар және қарыздың есепте көрсетілуі (267-баптың 7-тармағы). Бірақ бүкіл тізбек тексеріледі, сондықтан тиеп-жөнелткен және клиентпен хат алысқан адамдар әлі компанияда болғанда, папканы бірден жинаған дұрыс.
Есептен шығару туралы бұйрықтың бекітілген нысаны жоқ: бастапқы құжаттар нысандарының арасында (Қаржы министрінің № 562 бұйрығы) ол жоқ, бұйрық еркін нысанда жасалады. Түгендеу актісі, керісінше, Инв-4 нысаны бойынша, оған салыстыру актілері қоса беріледі. Түгендеуді қалай жүргізу керектігін сатып алушылармен есеп айырысуды түгендеу туралы мақалада (орыс тілінде) талдадық.
- 1Қарыз бойынша бастапқы құжаттарШарт, жүкқұжаттар немесе орындалған жұмыстар актілері, шот-фактуралар. Тиеп-жөнелтуді және төлем мерзімі келген күнді дәлелдейтін барлық құжат.
- 2Түгендеу актісі және салыстыру актілері«Соның ішінде күмәнді талаптар бойынша» бағаны бар Инв-4 нысаны және қоса берілген салыстыру актілері (Бухгалтерлік есепті жүргізу қағидаларының 72-тармағы).
- 3Үмітсіздіктің дәлеліКүндері көрсетілген үш жылдың есебі, тарату немесе Бизнес-сәйкестендіру нөмірлерінің ұлттық тізілімінен алып тастау туралы мәліметтер, банкроттықтың аяқталуы туралы сот ұйғарымы, ЖСО-ның атқарушылық құжатты қайтару туралы қаулысы.
- 4Хат алысу және кінәрат-талаптарЕске салулар, кінәрат-талаптар, клиенттің жауаптары. Оларда талап қою мерзімінің есебін өзгертетін қарызды жазбаша мойындау болуы мүмкін.
- 5Басшының бұйрығыҚандай талаптарды, қандай сомаға және қандай негізбен есептен шығару керек, қандай құжаттарға сүйену керек. Басшы қол қояды, бас бухгалтер өткізеді.
Есептен шығаратын ештеңе дерлік қалмауы үшін
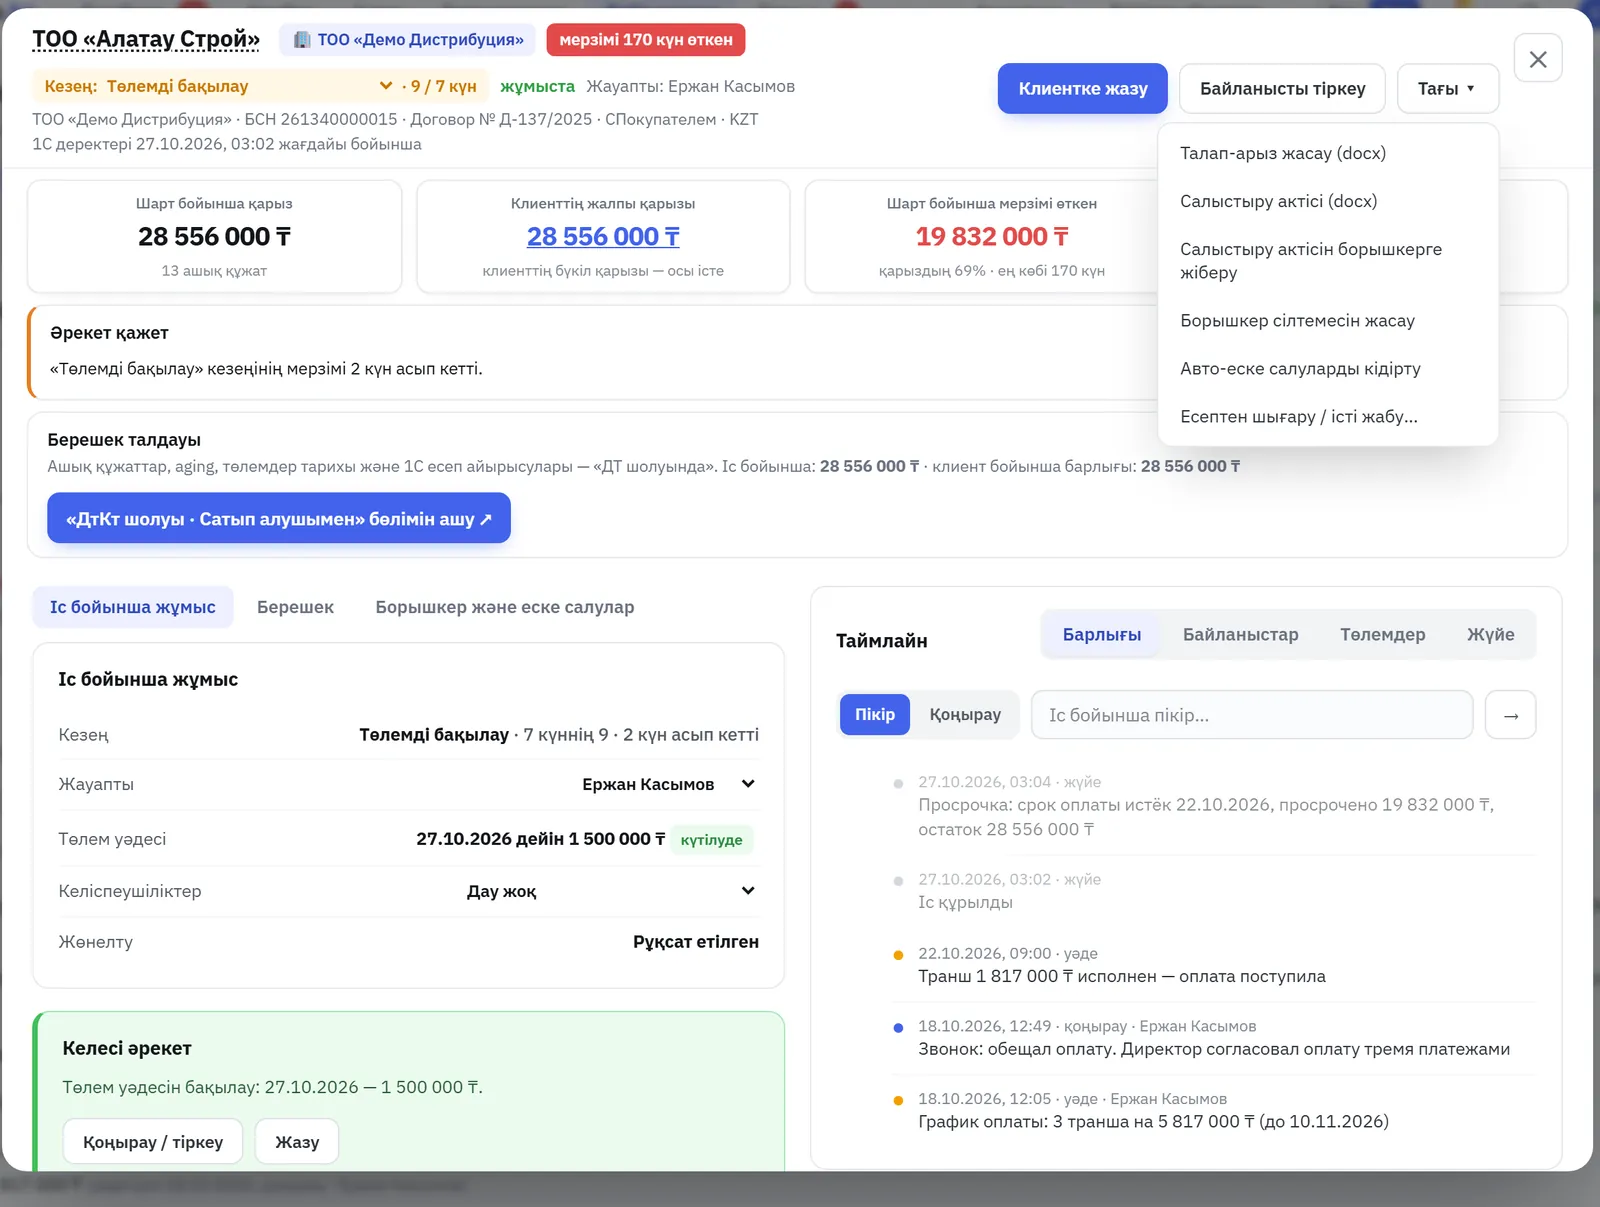
Жоғарыдағы мысалдағы әр қарыз дерлік үш жыл бұрын 30 күнге кешіктірілген қарапайым қарыз болған. debitorka.kz мұндай қарыздармен күн сайын жұмыс істейді: клиенттерге email арқылы (Standard және Enterprise тарифтерінде — компания нөмірінен WhatsApp-та да) еске салады, транштармен төлеу уәделерін жазып алады, ал талап қою мерзімі біткенге дейін жарты жыл қалғанда жауаптыға жазады (ескерту бірден қосулы). Ондаған борышкерге арналған кінәрат-талаптар әрқайсысына бір Word файлынан бір архивке жиналады.
Сервис дебиторлық берешекті 1С-тен әр құжат бойынша алады және қалдықтарды 1С-пен теңгесіне дейін салыстырады. Деректер сапасы туралы есепте сіздің шегіңізден төмен ұсақ қарыздар есептен шығаруға үміткерлер ретінде бөлек жолмен көрсетіледі.
267-бап бойынша шегерім — Enterprise тарифінде. «Есептерде» сервис таңдалған күнге (әдепкі бойынша — өткен жылдың 31 желтоқсаны) үш жыл төленбеген өткізу бойынша талаптар тізімін жинайды және нені тексеру керегін белгілейді. Тізімнен Excel тізілімі, ИНВ-4 нысаны бойынша түгендеу актісі және Word форматындағы есептен шығару туралы бұйрық жүктеледі (Дт 7440 Кт 1210 немесе резерв арқылы Дт 1280 Кт 1210). Бұл — жобалар: оларды бухгалтермен тексеріңіз. Тарифтер
Қолданыстағы редакциялар бойынша тексердік
Нормалар adilet.zan.kz сайтындағы 2026 жылғы қыркүйектегі редакциядағы мәтіндермен салыстырылды, салықтық нормалар — тек 2026 жылғы Салық кодексі бойынша. Мақала қағидаларды қарапайым тілмен түсіндіреді және нақты қарыз бойынша заңгердің немесе салық кеңесшісінің кеңесін алмастырмайды.
- ҚР 18.07.2025 № 214-VIII Салық кодексі240–245, 257, 265–267-баптар — кірістер мен шегерімдер; 465, 485, 503, 504-баптар — ҚҚС; 358, 393, 724, 848-баптар
- ҚР 2017 жылғы Салық кодексі (01.01.2026 бастап күші жойылды)248, 384-баптар — бұрынғы нөмірлер; 422-бап — 12% ҚҚС
- ҚР Азаматтық кодексі (Жалпы бөлім)50, 51, 178, 179, 186, 367, 373-баптар
- «Бухгалтерлік есеп пен қаржылық есептілік туралы» ҚР Заңы2-бап — есептілік стандарттары
- Бухгалтерлік есеп шоттарының үлгілік жоспары (ҚР ҚМ 23.05.2007 № 185 бұйрығы)1210, 1280 және 7440 шоттары
- Қаржылық есептіліктің ұлттық стандарты (ҚР ҚМ 31.01.2013 № 50 бұйрығы)69-тармақ — үмітсіз талаптарды есептен шығару бойынша шығыстар
- Бухгалтерлік есепті жүргізу қағидалары (ҚР ҚМ 31.03.2015 № 241 бұйрығы)72-тармақ — түгендеу актісі және салыстыру актілері
- «Оңалту және банкроттық туралы» ҚР Заңы90, 109-баптар
- «Атқарушылық іс жүргізу және сот орындаушыларының мәртебесі туралы» Заң11, 48-баптар
Қарыздарды есептен шығару туралы жиі қойылатын сұрақтар
Талап қою мерзімі өткен дебиторлық берешекті есептен шығаруға бола ма?
Иә. Салық мақсаттары үшін мұндай қарыз әдетте күмәнді болып қойған: төлемсіз үш жыл төлемнің соңғы күнінен кейінгі күннен бастап есептеледі (ҚР СК 267-бабының 4-тармағы). Есептен шығару міндеттемені тоқтатпайды: борышкер кейін төлесе, ол ақшаны қайтарып алуға құқылы емес (ҚР АК 186-бабы).
ҚР 2026 жылғы СК-нің қай бабы күмәнді талаптар бойынша шегерім туралы?
2026 жылғы 1 қаңтардан бастап қолданылатын 18.07.2025 № 214-VIII Салық кодексінің 267-бабы. 2017 жылғы кодексте бұл 248-бап болған, бірақ оның күші жойылды. Күмәнді талаптар бойынша ҚҚС-ты түзету енді 465-бапта.
Күмәнді қарыздар бойынша резерв салықты азайта ма?
Жоқ. Бухгалтерлік есепте ҚЕХС бойынша активтер құнының өзгеруіне байланысты туындайтын шығындар салық салу мақсатында ескерілмейді (ҚР СК 257-бабының 6-тармағы). КТС-ты үш жыл өткенде 267-бап бойынша шегерім, не борышкер таратылғанда, банкрот болғанда немесе сот шешімі болғанда 266-бап бойынша шегерім азайтады.
Үмітсіз дебиторлық берешек бойынша ҚҚС-ты қайтаруға бола ма?
Иә, салық салынатын айналымды азайту арқылы (ҚР СК 465-бабы): төлем мерзімі келген тоқсанның басынан үш жыл өткенде немесе банкрот борышкер Бизнес-сәйкестендіру нөмірлерінің ұлттық тізілімінен алып тасталғанда. Мөлшерлеме — сату күніндегі қолданыста болған мөлшерлеме. Клиент кейін төлесе, айналым қайта ұлғайтылады.
Есептен шығарғаннан кейін қарызды өндіріп алуға бола ма?
Болады. Міндеттемені ҚР АК 367-бабындағы негіздер тоқтатады, ал олардың арасында бухгалтерлік есептен шығару жоқ. Ақша шегерімнен кейін түссе, бұл кіріс (ҚР СК 245-бабы 1-тармағының 1) тармақшасы), ал ҚҚС бойынша айналым төлем тоқсанында ұлғайтылады (465-баптың 3-тармағы).
Борышкер үш жыл төлемесе, онда не болады?
Төленбеген міндеттеме күмәнді болып, оның кірісіне қосылады (ҚР СК 241-бабы), ал осы сатып алулар бойынша есепке алынған ҚҚС-ты азайтуға тура келеді (485-бап). Кейін төлесе, төлем кезеңінде шегерім алады және есепке алуды қалпына келтіреді (265-бап; 485-баптың 2-тармағы).
Қай қарыздарды әлі құтқаруға болатынын, ал қайсысын есептен шығаратын уақыт келгенін көрсетеміз
- 130 минуттық қоңырауӨңдеуді 1С-іңізге қосамыз. Базаны интернетке ашпаймыз.
- 2Талап қою мерзімінің шегіндегі қарыздарҚайсысы үш жылға жақындап қалды және олармен қазір не істеу керек.
- 3Қалдықтар мен қайталануларЕсептен шығару арзанырақ болатын қалдықтар және қарызды жаппаған төлемдер.
Қоңыраусыз: өзіңіз байқап көріңіз — 7 күн тегін немесе демо-кабинетті ашыңыз.