Күмәнді және үмітсіз дебиторлық берешек Бухгалтердегі, салық кодексіндегі және соттағы «күмәнді қарыз» — үш түрлі нәрсе
Күмәнді берешек — клиент қайтармауы мүмкін қарыз: төлем мерзімі баяғыда өтті, уәделер орындалмайды, хаттарға ешкім жауап бермейді. Үмітсіз — енді өндіріп алу мүмкін емес қарыз. Бірақ бухгалтерия, ҚР Салық кодексі және Азаматтық кодекс бұл сөздерді өзінше түсінеді. Қай қарыздарды әлі өндіріп алу керек, ал қайсысын есептен шығаратын уақыт келгенін түсіну үшін әр мағынаны талдаймыз.
Жаңартылды: 30 қыркүйек 2026 · ҚР АК, 2026 жылғы Салық кодексі, Шоттардың үлгілік жоспары · оқу 13 минут
Күмәнді және үмітсіз берешек қарапайым тілмен
Күмәнді дебиторлық берешек — клиент қайтармауы мүмкін қарыз. Төлем мерзімі баяғыда өтті, уәделер орындалмайды, клиенттің бухгалтері телефон көтермейтін болды. Ақшаны әлі алуға болады, бірақ күш салу керек: кінәрат-талап, нотариус, сот.
Үмітсіз — өндіріп алу мүмкін емес қарыз. Борышкер таратылды, банкроттық аяқталды немесе борышкер талап қою мерзімінің өткеніне сілтеме жасағандықтан сот бас тартты. Мұндай қарызды тек есептен шығару қалады.
Іс жүзінде шекара бұлыңғыр: «күмәнді» сөзі бір мезгілде үш жерде қолданылады. Бухгалтер осылай резерв құратын қарызды атайды. Салық кодексі — үш жыл бойы төленбеген талапты. Азаматтық кодексте бұл сөз мүлдем жоқ: сот міндеттеменің әлі бар-жоғын және талап қою мерзімінің өтпегенін сұрайды.
Жиналыстағы даулар осыдан туады. Бас бухгалтер «Семей Жарық» ЖШС-ның қарызы күмәнді және ол бойынша резерв құрылған дейді. Заңгер — талап қою мерзімі өтіп кетуі мүмкін және сотта мүмкіндік аз дейді. Директор бір сөзді естиді де, клиентке қоңырау шалу керек пе, әлде есептен шығару керек пе, түсінбейді.
- Төлем мерзімі өтті, клиент созып жүр, бірақ жұмыс істеп тұр.
- Төлем туралы уәделер орындалмайды, хаттарға жауап бермейді.
- Талап қою мерзімінің аяқталуына дейін уақыт бар.
- Борышкер таратылу немесе банкроттық рәсімінде, бірақ талап мәлімдеу мерзімі өтпеген.
- Борышкер таратылды, мәліметтер БСН ұлттық тізіліміне енгізілді.
- Банкроттық аяқталды, кредиторлармен есеп айырысу бітті.
- Сот бас тартты: борышкер талап қою мерзімінің өткізіп алынғанын мәлімдеді.
- Талап тарату балансы бекітілгенге дейін тарату комиссиясына мәлімделмеді.
Бухгалтерияда, салықта және сотта «күмәнді қарыз» нені білдіреді
Басты айырмашылық — қарыз қай сәттен бастап күмәнді саналады және одан не туындайды. Бухгалтерде — тәуекел пайда болған бойда. Салық кодексінде — үш жыл төленбегеннен кейін. Сотта мұндай ұғым жоқ.
| Бухгалтерия | Салық, 2026 жылғы ҚР СК | Құқық, ҚР АК | |
|---|---|---|---|
| Қалай аталады | құнсыздану, күтілетін кредиттік залалдар; ұлттық стандарт үмітсіз талаптар туралы айтады | күмәнді талап (267-бап) және есептен шығарылған талап (266-бап) | мұндай сөздер жоқ: талап қою мерзімі және міндеттеменің тоқтатылуы бар |
| Қай сәттен бастап | төлемеу тәуекелі пайда болғанда; ҚЕХС бойынша резерв алдын ала, тіпті төлем мерзіміне дейін бағаланады | үш жыл төленбегеннен кейін, қатаң күнтізбе бойынша | талап қою мерзімі өтпегенше және міндеттеме тоқтатылмағанша қарызды өндіріп алуға болады |
| Одан не туындайды | резерв 1280-шотта, шығыс 7440-та; қарыз 1210-да қалады | КТС бойынша шегерім және ҚҚС бойынша салық салынатын айналымды азайту; резерв салық үшін есептелмейді | үш жылдан кейін борышкер талап қою мерзімін мәлімдесе, сот бас тартады (179-бап) |
| Қарыз қашан «үмітсіз» | ақша енді күтілмейді: қарыз резерв есебінен немесе бірден шығысқа есептен шығарылады | сатып алушылардың қарыздары үшін мұндай сөз жоқ; үш жылдан ерте шегерімді тарату, банкроттық немесе сот шешімі береді (266-бап) | міндеттеме тоқтатылды: борышкер таратылды немесе банкроттық аяқталды; не сот талап қою мерзіміне байланысты бас тартты |
Резерв тәуекелді мойындайды, бірақ қарызды өтемейді
Қаржылық есептіліктің қай стандартын қолдану компанияның көлеміне байланысты (Бухгалтерлік есеп туралы заңның 2-бабы). Ірі бизнес — толық ҚЕХС, орта бизнес — шағын және орта бизнеске арналған ҚЕХС, шағын бизнес — ұлттық стандарт. Есеп саясатын бекіткен органның шешімімен толығырақ стандартқа көшуге болады (5-тармақ).
ҚЕХС (IFRS) 9 бойынша сатып алушылардың дебиторлық берешегі бойынша күтілетін кредиттік залалдар алдын ала, оның ішінде төлем мерзімі әлі келмеген жүкқұжаттар бойынша да бағаланады. Ыңғайлы тәсіл — матрица: ескіру кезеңінің әр тобының өз резерв пайызы болады. ШОБ-қа арналған ҚЕХС бойынша құнсыздану қарыздың қайтарылмайтынына объективті белгілер болғанда танылады. Ұлттық стандарт үмітсіз талаптарды есептен шығару бойынша шығыстарды өзге шығыстарға жатқызады (69-тармақ). Пайыздар мен тәртіп есеп саясатында бекітіледі.
Шоттардың үлгілік жоспарында резерв үшін 1280 «Қысқа мерзімді дебиторлық берешектің құнсыздануынан болатын залалдарға арналған бағалау резерві» шоты, шығыс үшін — 7440 «Дебиторлық берешектің құнсыздануы бойынша шығыстар» шоты бар. Балансте дебиторлық берешек резервті шегергендегі сомамен көрсетіледі, бірақ 1С-те клиент төлегенше немесе қарыз есептен шығарылғанша қарыз 1210-да қалады. Клиентке бұрынғыдай жазып, қоңырау шала береді.
Жылдық есепке дейін резервке үміткерлерді табуға сатып алушылармен есеп айырысуды түгендеу көмектеседі. Есептен шығару проводкалары және салықпен не болатыны — дебиторлық берешекті есептен шығару туралы мақалада.
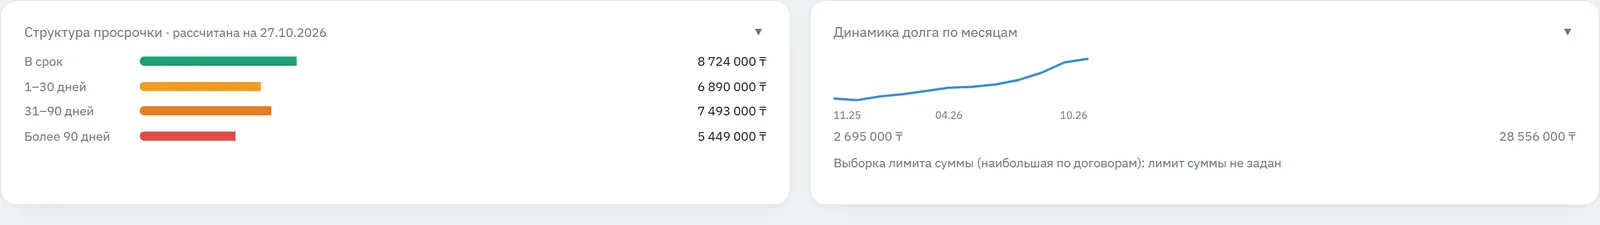
Күмәнді және есептен шығарылған талаптар: Салық кодексі не дейді
2026 жылғы 1 қаңтардан бастап жаңа Салық кодексі қолданылады, баптардың нөмірлері өзгерді. Бухгалтердің резерві кодексті қызықтырмайды: ол күнтізбеге және құжаттарға қарайды.
Тауарлар, жұмыстар немесе қызметтер үшін үш жыл ішінде қанағаттандырылмаған талап. Сатып алушы — резидент заңды тұлға, ЖК немесе ҚР-да тұрақты мекеме арқылы жұмыс істейтін бейрезидент (1-тармақ). Үш жыл төлемнің соңғы күнінен кейінгі күннен бастап, ал төлем мерзімі болмаса — тауар берілген күннен бастап есептеледі. Шегерім үш жыл өткен жылға жатады (4-тармақ).
Үш жылды күтпей шегерім: талап борышкердің тарату балансы бекітілген күнге талап етілмеген, заңды күшіне енген сот шешімі бойынша немесе борышкердің банкрот деп танылуына байланысты есептен шығарылған (1-тармақ). Бұрын танылған кірістен аспайды. Бап күмәнді деп танылған талаптарға қолданылмайды (4-тармақ).
Салық салынатын айналымды төлем мерзімі келген тоқсанның басынан бастап үш жылдан кейін немесе банкрот борышкер БСН ұлттық тізілімінен алып тасталғанда азайтуға болады (1-тармақ). Мөлшерлеме — сату кезінде қолданылғаны (2-тармақ). Клиент кейін төлесе, айналым кері ұлғайтылады (3-тармақ).
ҚЕХС-ке және бухгалтерлік есеп туралы заңнамаға сәйкес активтер құнының өзгеруіне байланысты бухгалтерлік есепте туындайтын шығындар салық үшін шығындар болып саналмайды (6-тармақ). КТС-ты тек 266 немесе 267-бап бойынша шегерім азайтады.
2026 жылғы СК-де «үмітсіз берешек» банктер, микроқаржы ұйымдары және қарыздар бойынша басқа кредиторлар туралы сөз болатын жерде кездеседі: кредиттер бойынша үмітсіз берешек, күмәнді және үмітсіз активтерге қарсы провизиялар (320, 323-баптар). Сатып алушының тауар үшін қарызына бұл нормалар қатысты емес.
Сотта күмәнді қарыздар жоқ. Талап қою мерзімі және міндеттеменің тоқтатылуы бар
ҚР Азаматтық кодексінде «күмәнді» және «үмітсіз» қарыз деген сөздер жоқ. Сот екі нәрсеге қарайды: міндеттеме әлі бар ма және талап қою мерзімі өтпеді ме. Жалпы талап қою мерзімі — үш жыл (178-бап).
Өтіп кеткен мерзім қарызды автоматты түрде үмітсіз етпейді. Сот оны тек шешім шығарылғанға дейін жасалған тараптың өтініші бойынша қолданады (179-баптың 2-тармағы). Мерзім өткеннен кейін төлеген клиент ақшаны кері талап етуге құқылы емес (186-бап). Тұрақсыздық айыбы бойынша талап қою мерзімі негізгі қарызбен бірге өтеді (179-баптың 3-тармағы).
Заңды тұлғаның таратылуы міндеттемені тоқтатады (377-бап). Ол мәліметтер Бизнес-сәйкестендіру нөмірлерінің ұлттық тізіліміне енгізілгенде аяқталған болып саналады (50-баптың 10-тармағы). Тарату жүріп жатқанда талап тарату комиссиясына мәлімделеді: бұл үшін мерзім хабарландыру жарияланғаннан бастап екі айдан кем болмайды (50-баптың 3-тармағы). Тарату балансы бекітілгенге дейін мәлімделмеген талаптар өтелген болып саналады (51-баптың 6-тармағы).
Банкроттық кезінде талаптар хабарландыру жарияланғаннан бастап бір айдан кешіктірілмей мәлімделеді (50-баптың 3-тармағы). Кредиторлармен есеп айырысқаннан кейін банкрот заңды тұлғаның міндеттемелері тоқтатылады («Оңалту және банкроттық туралы» Заң, 109-баптың 1-тармағы).
Міндеттеме заңды тұлғаның (борышкердің немесе кредитордың) таратылуымен тоқтатылады…
ҚР АК, 377-бап, 1-тармақ
Талап қою мерзімін сот дауда тараптың сот шешім шығарғанға дейін жасаған өтініші бойынша ғана қолданады.
ҚР АК, 179-бап, 2-тармақ
Бухгалтерлік есептен шығару міндеттемені тоқтататын негіздердің қатарында жоқ (367-бап). Борышкер бар болғанша, есептен шығарғаннан кейін де төлемді талап етуге болады.
Күмәнді қарыз — әрекет ету, үмітсіз — есептен шығару
Қарыз күмәнді болып тұрғанда әр апта бірдеңені өзгертеді: тұрақсыздық айыбы өседі, талап қою мерзімі өтіп жатады, клиенттің ақшасы таусылады. Борышкерлерді үш топқа бөліңіз.
- Еске салулар, қоңырау, нақты күні бар төлем уәдесі. Мерзімі өткен берешекті қалай өлшеу керек — мерзімі өткен берешек туралы мақалада.
- Уәделер бұзылды — тұрақсыздық айыбының есебі бар кінәрат-талап.
- Салыстыру актісін немесе кепілдік хатты сұраңыз: борышты мойындау талап қою мерзімін үзеді (АК 183-бабы).
- Үш жыл толмаған, жазбаша мойындалған қарызды нотариустың атқарушылық жазбасы арқылы өндіріп алуға болады.
- Талап қою мерзімінің аяқталуына жарты жылдан аз қалды — борышты жазбаша мойындату немесе талап арыз. Біздің демонстрациялық мысалда мұндай қарыздар 0,9 млн ₸. Мерзімді қалай есептеу керек — талап қою мерзімі туралы мақалада.
- Борышкер таратылып жатыр — хабарландырудағы мерзімде тарату комиссиясына талап мәлімдеңіз. Тарату балансы бекітілгенге дейін мәлімделмеген талап өтелген болып саналады (АК 51-бабының 6-тармағы).
- Борышкер банкрот болып жатыр — хабарландыру жарияланғаннан бастап бір ай ішінде талап (АК 50-бабының 3-тармағы). Тәртібі — борышкердің банкроттығы туралы мақалада.
- Борышкер таратылды, банкроттық аяқталды немесе сот талап қою мерзіміне байланысты бас тартты.
- КТС бойынша шегерім — СК-нің 266 немесе 267-бабы бойынша, ҚҚС — 465-бап бойынша. Қалай ресімдеу керек — есептен шығару туралы мақалада.
- Тек үш жыл өтсе, ал клиент жұмыс істеп тұрса, оған тағы бір рет жазыңыз: мерзім өткеннен кейінгі төлемді ол кері талап етпейді (АК 186-бабы).
Күмәнді қарыздар үмітсізге айналмауы үшін
Үш жылдан асқан қарыз бір кезде екі аптаға кешіккен қарапайым қарыз болған. debitorka.kz 1С-тен дебиторлық берешекті әр құжат бойынша алып, мерзімі өткен берешекті 0–30, 31–60, 61–90 және 90+ күн топтарына бөледі. Қай қарыздарды еске салудан кінәрат-талапқа ауыстыратын уақыт келгені көрінеді.
Борышкерлерге күндіз поштаға автоматты еске салулар кетеді (Standard және Enterprise тарифтерінде — WhatsApp-қа да), төлем уәделері транштармен жазылады. Талап қою мерзімінің аяқталуына жарты жыл қалғанда сервис жауаптыға жазады — ескерту бірден қосулы. Ондаған борышкерге арналған кінәрат-талаптар әрқайсысына бір Word файлынан бір мұрағатқа жиналады.
267-бап бойынша шегерім — Enterprise тарифінде. «Есептерде» сервис таңдалған күнге (әдепкі бойынша — өткен жылдың 31 желтоқсаны) үш жыл төленбеген өткізу бойынша талаптар тізімін жинайды және нені тексеру керегін белгілейді. Тізімнен Excel тізілімі, ИНВ-4 нысаны бойынша түгендеу актісі және Word форматындағы есептен шығару туралы бұйрық жүктеледі (Дт 7440 Кт 1210 немесе резерв арқылы Дт 1280 Кт 1210). Бұл — жобалар: оларды бухгалтермен тексеріңіз. Тарифтер
- Мерзімі өткен берешектің топтар бойынша және тек клиент бойынша емес, әр құжат бойынша ескіруі.
- Талап қою мерзімінің аяқталуына жарты жылдан аз қалған қарыздар.
- Салық үшін күмәнді талап болуы мүмкін, үш жылдан асқан қарыздар.
- Сіздің шегіңізден төмен ұсақ қалдықтар — есептен шығаруға үміткерлер.
Қолданыстағы редакциялар бойынша тексердік
Нормалар adilet.zan.kz сайтындағы 2026 жылғы қыркүйектегі редакция мәтіндерімен салыстырылды, салықтық нормалар — тек 2026 жылғы Салық кодексі бойынша. ҚЕХС жалпы түрде аталған. Мақала ұғымдарды қарапайым тілмен түсіндіреді және нақты қарыз бойынша бухгалтердің, салық кеңесшісінің немесе заңгердің кеңесін алмастырмайды.
- ҚР 18.07.2025 № 214-VIII Салық кодексі257-бап, 6-тармақ — активтер құнының өзгеруі шығын емес; 266-бап — есептен шығарылған талаптар; 267-бап — күмәнді талаптар; 320, 323-баптар — банктер мен МҚҰ-ның үмітсіз берешегі және провизиялары; 465-бап — ҚҚС
- ҚР Азаматтық кодексі (Жалпы бөлім)50, 51-баптар — заңды тұлғаны тарату және кредиторлардың талаптары; 178, 179, 183, 186-баптар — талап қою мерзімі; 367, 377-баптар — міндеттемелерді тоқтату
- «Бухгалтерлік есеп пен қаржылық есептілік туралы» ҚР Заңы2-бап — есептіліктің қай стандартын қолдану керек
- Бухгалтерлік есеп шоттарының үлгілік жоспары (ҚР ҚМ 23.05.2007 № 185 бұйрығы)10-тармақ — 1210 және 1280-шоттар; 60-тармақ — 7440-шот
- Қаржылық есептіліктің ұлттық стандарты (ҚР ҚМ 31.01.2013 № 50 бұйрығы)69-тармақ — үмітсіз талаптарды есептен шығару бойынша шығыстар
- «Оңалту және банкроттық туралы» ҚР Заңы109-бап, 1-тармақ — банкроттың міндеттемелерін тоқтату
- «Нотариат туралы» ҚР Заңы92-1-бап, 2-тармақ, 2) тармақша — жазбаша мойындау кезіндегі жазба; 92-2-бап, 1-тармақ, 2) тармақша — талап қою құқығынан бастап үш жылдан аспайды
Күмәнді және үмітсіз қарыздар туралы жиі қойылатын сұрақтар
Күмәнді берешектің үмітсіз берешектен айырмашылығы неде?
Күмәндіні әлі өндіріп алуға болады, бірақ клиенттің төлемеу қаупі бар: төлем мерзімі баяғыда өтті, уәделер орындалмайды. Үмітсізді өндіріп алу мүмкін емес: борышкер таратылды, банкроттық аяқталды немесе сот талап қою мерзімінің өтуіне байланысты бас тартты. Күмәнді қарызды өндіріп алады, үмітсізді есептен шығарады.
ҚР Салық кодексі бойынша қандай берешек күмәнді деп танылады?
Резидент заңды тұлғаға, ЖК-ге немесе ҚР-да тұрақты мекемесі бар бейрезидентке сатылған тауарлар, жұмыстар немесе қызметтер үшін үш жыл ішінде қанағаттандырылмаған талап (2026 жылғы Салық кодексінің 267-бабы). Үш жыл төлемнің соңғы күнінен кейінгі күннен бастап, ал төлем мерзімі болмаса — тауар берілген күннен бастап есептеледі.
ҚР Салық кодексінде «үмітсіз берешек» ұғымы бар ма?
Сатып алушылардың қарыздары үшін жоқ. 2026 жылғы кодексте бұл тіркес банктерге, микроқаржы ұйымдарына және қарыздар бойынша басқа кредиторларға қатысты (320, 323-баптар). Қарапайым компания үшін кодекс күмәнді талаптар (267-бап) және есептен шығарылған талаптар (266-бап) туралы айтады.
Күмәнді қарыздар бойынша резерв қай шотта есепке алынады?
1280 «Қысқа мерзімді дебиторлық берешектің құнсыздануынан болатын залалдарға арналған бағалау резерві» шотында, шығыс — 7440 «Дебиторлық берешектің құнсыздануы бойынша шығыстар» шотында. Қарыздың өзі 1210-да қалады: резерв оны өтемейді. Резерв КТС-ты азайтпайды (ҚР СК 257-бабының 6-тармағы).
Үш жыл өтсе, қарыз енді үмітсіз бе?
Міндетті түрде емес. Сот талап қою мерзімін тек тараптың өтініші бойынша қолданады (ҚР АК 179-бабының 2-тармағы), ал үш жылдан кейін төлеген клиент ақшаны кері талап етуге құқылы емес (186-бап). Салық үшін мұндай қарыз енді күмәнді талап, ол бойынша шегерім алуға болады.
Борышкер таратылса, не істеу керек?
Тарату туралы мәліметтер Бизнес-сәйкестендіру нөмірлерінің ұлттық тізіліміне енгізілсе, міндеттеме тоқтатылды (ҚР АК 377-бабы), және өндіріп алатын ешкім жоқ. Қарыз есептен шығарылады, КТС бойынша шегерім ҚР СК 266-бабы бойынша мүмкін. Бірдеңе алу үшін талапты тарату балансы бекітілгенге дейін тарату комиссиясына мәлімдеу керек.
Қарыздарыңызды әлі құтқаруға болатындар мен есептен шығаратын уақыты келгендерге бөлеміз
- 130 минуттық қоңырауӨңдеуді 1С-іңізге қосамыз. Базаны интернетке ашпаймыз.
- 2Құжаттар бойынша ескіруҚай жүкқұжаттардың мерзімі қаншаға өткені, 0–30, 31–60, 61–90 және 90+ күн топтары бойынша.
- 3Мерзім шегіндегі қарыздарНе үш жылға жақындап қалды және онымен қазір не істеу керек.
Қоңыраусыз: өзіңіз байқап көріңіз — 7 күн тегін немесе демо-кабинетті ашыңыз.