Кассалық алшақтық Пайда бар, бірақ 25-інде төлейтін ақша жоқ
Кассалық алшақтық (кассовый разрыв) — төлемдер шоттағы ақшадан көп болатын күн. Ол табысты компанияларда да болады: пайда тиеп-жөнелтулер бойынша есептеледі, ал төлем сатып алушылар әлі аудармаған ақшамен жасалады. Мысалмен талдаймыз: төлем күнтізбесінде алшақтықты бір ай бұрын қалай көруге, қаржылық циклды қалай есептеуге және дебиторлық берешекте қанша ақша тұрып қалғанын қалай түсінуге болады.
2026 жылғы 30 қыркүйекте жаңартылды · мысал демонстрациялық деректерде · оқу уақыты 11 минут
Кассалық алшақтық — төлем күні ақша төлемдерден аз болғанда
Кассалық алшақтық — нақты бір күні компания шоттары мен кассасындағыдан көп төлеуі керек болатын жағдай. Ай бойынша орташа емес, нақты күні: 25-інде салықтар, ал сатып алушыдан ақша 28-інде келеді.
Табысты компанияға да бұл қауіп төндіреді. Пайда есептеу әдісі бойынша анықталады: тиеп-жөнелттіңіз — түсім, тауар сатылды — оның өзіндік құны шығыста. Ақша өз кестесімен жүреді. Қыркүйекте 90 күнге кейінге қалдырып саттыңыз — түсім қыркүйекте, ақша желтоқсанда. Ал жеткізушіге бұл тауар үшін 30 күннен кейін, жалақыны — ай сайын төлеу керек.
Мұны ҚҚС-тан анық көруге болады. Өткізу бойынша айналым тауарды беру күні бойынша танылады (ҚР Салық кодексі, 460-бап), ҚҚС бойынша салықтық кезең — тоқсан (504-бап), төлеу тоқсаннан кейінгі екінші айдың 25-інен кешіктірілмеуі керек (506-бап). Қыркүйектегі тиеп-жөнелтулерден ҚҚС 25 қарашаға дейін төленеді. 90 күнге кейінге қалдырумен алған сатып алушылар бұл тиеп-жөнелтулер үшін тек желтоқсанда төлейді.
Алшақтықтың өзі көп компанияда болады. Ол туралы 25-інің таңында білу — жаман.
- Сатып алушыларға жеткізуші сізге беретін мерзімнен ұзағырақ кейінге қалдыру бересіз.
- Сатып алушылар шарттан кеш төлейді. Демо-компанияда — орта есеппен 42 күнге.
- Салықтар тиеп-жөнелтуден есептеледі, ал Салық кодексіндегі мерзімге ақшамен төленеді.
- Сатылым өсіп жатыр: бүгін қарызға тиеп-жөнелту неғұрлым көп болса, төлем келгенге дейін сатып алуға соғұрлым көп ақша керек.
- Ірі бір реттік төлем: маусымға арналған сатып алу, жабдық, несиені қайтару.
Төлем күнтізбесі: апта бойынша есептесеңіз, алшақтық бір ай бұрын көрінеді
Төлем күнтізбесі — болашақ түсімдер мен төлемдердің апта немесе күн бойынша кестесі. Бағандары: түсімдер, төлемдер және аптаның соңындағы қалдық. Соңындағы қалдық басындағы қалдыққа түсімдерді қосып, төлемдерді алғанға тең. Соңғы бағандағы бірінші минус — сіздің кассалық алшақтығыңыздың күні.
Түсімдерді дебиторлық берешектен алыңыз: төлем мерзімдері бойынша төленбеген құжаттар және клиенттердің күндері көрсетілген уәделері. Төлемдер — шарт мерзімдері бойынша кредиторлық берешектен, оған қоса жалақы, жалға алу және салықтар.
Мысал. Қыркүйектің соңында демо-компания қарашаға күнтізбе жасады. Мерзімдер мен уәделер бойынша түсімдер — 9,0 млн ₸. Төлемдер — 11,4 млн ₸: жеткізушілерге 7,8 млн, жалақы, жалға алу, ал 25 қарашаға қарай — III тоқсан үшін ҚҚС және жалақыдан салықтар. Ай басында шотта 2,6 млн ₸. Жоспар бойынша қараша 0,2 млн ₸ қалдықпен жабылады.
Енді өмірге түзету. 23–30 қараша аптасында түсімдерде жаңа кесте бойынша «Каспий Логистика»-ның 1,4 млн ₸ траншы тұр. Алдыңғы траншты бұл клиент 18 қыркүйекте бұзған. Тағы бұзса, апта 1,2 млн ₸ минуспен аяқталады, дәл ҚҚС төлейтін кезде.
Сондықтан күнтізбедегі түсімдерді өткен айлардың фактісімен салыстырыңыз. Қыркүйекте демо-компания төлем мерзімдері бойынша келуі тиіс соманың 92%-ын алды.
Қаржылық цикл: компания өз ақшасымен неше күн өмір сүреді
Күнтізбе алшақтықтың қашан болатынын көрсетеді. Қаржылық цикл оның неге қайталанатынын түсіндіреді. Бұл — жеткізушіге төлеу мен сол тауар үшін сатып алушыдан ақша түсуі арасындағы күндер саны.
Ол үш айналымдылықтан құралады. Тауар қоймада жатыр — бұл қор күндері. Сатып алушы ақшаны ұстап отыр — DSO. Жеткізуші сіздің төлеміңізді күтіп отыр — DPO. DPO күндерін алып тастайды: сіз төлемейінше, тауар сіздің ақшаңызбен төленбеген. Алғашқы екі қосылғышты бірге операциялық цикл деп атайды.
Демо-компанияда тауар қоймада орта есеппен 45 күн жатады, сатып алушылар тиеп-жөнелтуден 132 күннен кейін төлейді, ал жеткізушілерге ол жеткізілімнен 30 күннен кейін төлейді. 45 + 132 − 30 = 147 күн. Жеткізушіге берілген теңге сатып алушыдан қайтып оралғанша бес айға жуық уақыт өтеді.
Егер сатып алушылар шарт бойынша дәл 90 күннен кейін төлегенде, цикл 105 күн болар еді. Айырмашылықтың барлық 42 күні дебиторлық берешекке тиесілі.
қорлар ÷ кезеңдегі сатылым өзіндік құны × кезең күндері10,1 млн ÷ 20,2 млн × 90 = 45 күн.дебиторлық берешек ÷ кезеңдегі тиеп-жөнелтулер × кезең күндері48,3 млн ÷ 33 млн × 90 ≈ 132 күн.жеткізушілерге қарыз ÷ кезеңдегі сатып алулар × кезең күндері7,8 млн ÷ 23,4 млн × 90 = 30 күн.қор күндері + DSO − DPO45 + 132 − 30 = 147 күн. Шарт бойынша 45 + 90 − 30 = 105 болар еді.Клиенттер тезірек төлесе, қанша ақша қайтады
DSO күндерін теңгеге аудару оңай. Демо-компанияның 90 күндегі тиеп-жөнелтулері — 33 млн ₸, күніне — 366 667 ₸. Клиенттер тезірек төлейтін әр күн айналымға дәл сонша қайтарады.
DSO-ны 5 күнге қысқартсаңыз — шамамен 1,8 млн ₸ қайтады, бұл қарашадағы алшақтықтан көп. 10 күнге — 3,7 млн ₸. Егер клиенттер шарт бойынша дәл төлей бастаса және DSO 132-ден 90 күнге түссе, айналымға 15,4 млн ₸ қайтады, бұл бүкіл дебиторлық берешектің үштен біріне жуық.
Бұл айналымдылық және DSO калькуляторындағыдай есептеледі: күндік түсім × қысқарту күндері. 1С-тегі өз сандарыңызды қойыңыз: аванстарды шегергендегі 1210 бойынша дебиторлық берешек және 90 күндегі ҚҚС-пен тиеп-жөнелтулер.
Циклдің қалған сандары да 1С-те бар. Қор күндері: 1330 «Товары» (Тауарлар) шотындағы қалдықты кезеңдегі 7010 шотындағы сатылым өзіндік құнына бөліп, күндерге көбейтеді. DPO 3310-дағы жеткізушілерге қарыз бойынша есептеледі, толығырақ — кредиторлық берешек туралы мақалада (орыс тілінде).
Кассалық алшақтық қанша тұрады
Шоттағы минустың өзі ештеңе тұрмайды. Оны немен жабатыныңыз және жабуға үлгермесеңіз не болатыны тұрады.
Егер алшақтықты овердрафтпен немесе несиемен жабатын болсаңыз, құны — банкіңіздің мөлшерлемесі. Мысалы: жылдық 18% кезінде 15 млн ₸ — күніне 7 397 ₸ және жылына 2,7 млн ₸. Бұл демо-клиенттер шарттан артық ұстап отырған 15,4 млн-ға жуық. Өз санағыңызды мерзімі өткен берешектің құнын есептейтін калькулятор көрсетеді.
Мерзімінде төлемедіңіз — шарт бойынша өсімпұл немесе ҚР АК 353-бабы бойынша заңды тұрақсыздық айыбы. Күніне 0,1% өсімпұл — бұл жылдық 36,5%, кез келген несиеден қымбат дерлік. Өсімпұлдың айыппұлдан айырмашылығы тұрақсыздық айыбы туралы мақалада (орыс тілінде) талданған.
Егер шартта өзгеше көзделмесе, сатушы бұрын берілген тауарлар төленгенше жаңаларын бермеуге құқылы (ҚР АК, Ерекше бөлім, 439-бап, 5-тармақ). Тауар жоқ — сатылым жоқ, ал келесі алшақтық үлкенірек болады.
Салық төлеу мерзімдері сатып алушылардың сізге төлегеніне байланысты емес. Тоқсандағы ҚҚС осы тоқсанның тиеп-жөнелтулерінен төленеді, жалақыдан салықтар — ай сайын.
Алшақтықты жабудың алты тәсілі: арзанынан қымбатына дейін
Несие алшақтықты жабады, бірақ себебін емес. Өз ақшаңызды қайтаратын нәрседен бастаңыз.
- 01Дебиторлық берешекті тезірек жинау
Мерзімге үш күн қалғанда және мерзім өткен бірінші күні еске салу. Бұл ең арзан ақша: ол онсыз да сіздікі. Дайын мәтіндер — төлем туралы еске салу мақаласында (орыс тілінде).
- 02Ішінара алдын ала төлем
Жаңа клиенттер үшін және үнемі созатындар үшін. 2 млн ₸ партия бойынша 30% алдын ала төлем — бұл тиеп-жөнелту күні кассада 600 000 ₸, қалғаны 90 күннен кейін.
- 03Лимиттер және стоп-парақ
Ақшаны шарттан ұзақ ұстап отырған клиентке лимиттен артық қарызға тиеп-жөнелтпеу. Лимитті қалай шамалау керектігі — кредиттік саясат туралы мақалада (орыс тілінде).
- 04Жеткізушілерден кейінге қалдыру
30 күннің орнына 45 күн — қаржылық циклдан 15 күн кем. Демо-компанияда бұл шотта ұзағырақ қалатын 3,9 млн ₸. Төлем мерзімі келгенге дейін келісіңіз. Толығырақ — кредиторлық берешек туралы мақалада (орыс тілінде).
- 05Факторинг немесе талапты басқаға беру
Қаржы агенті сатып алушыға қойылатын ақшалай талабыңыздың есебінен ақша береді (ҚР АК, Ерекше бөлім, 729-бап): сіз оны төлемді күтпей аласыз. Бұл үшін агент комиссия алады. Мұның қалай жұмыс істейтіні — талап ету құқығын басқаға беру туралы мақалада.
- 06Ерте төлегені үшін жеңілдік — есеппен
60 күннің орнына 10 күнде төлегені үшін 2% — бұл жылдық 14,9%. Ақша сізге қымбатырақ тұрса, жеңілдік тиімді, арзанырақ болса — жоқ. Кейінге қалдыруды ақылмен қалай беру керектігі — төлемді кейінге қалдыру туралы мақалада (орыс тілінде).
Формулалар, болжамдар және нормалар
Сандар — айналымдылық калькуляторындағыдай демо-компанияның сандары: 48,3 млн ₸ дебиторлық берешек, 90 күнде 33 млн ₸ тиеп-жөнелту, шарттар бойынша орташа кейінге қалдыру 90 күн. DSO — кезең соңындағы дебиторлық берешек ÷ 90 күндегі тиеп-жөнелтулер × 90, сервис те оны осылай есептейді. DPO және қор күндері — сол сызба бойынша. Айналымға қайтатын ақша — күндік түсім × DSO қысқару күндері.
Жылдық 18% мөлшерлеме — есептеуге арналған мысал, қандай да бір банктің мөлшерлемесі емес: өзіңіздікін қойыңыз. Салық мерзімдері adilet.zan.kz сайтындағы ҚР 2026 жылғы Салық кодексімен салыстырылды. Мақала бухгалтердің немесе қаржы директорының кеңесін алмастырмайды.
- ҚР 2026 жылғы Салық кодексі460-бап — тауарларды өткізу бойынша айналым күні төлемге емес, оларды сатып алушыға немесе тасымалдаушыға беруге байланысты; 504-бап — ҚҚС бойынша салықтық кезең — тоқсан; 506-бап, 1-тармақша — ҚҚС тоқсаннан кейінгі екінші айдың 25-інен кешіктірілмей; 440-бап, 4-тармақ — ЖТС табыс төленген айдан кейін 25 күнтізбелік күннен кешіктірілмей; 560-бап, 1-тармақ және 561-бап — ай үшін әлеуметтік салық келесі айдың 25-інен кешіктірілмей
- ҚР Азаматтық кодексі (Жалпы бөлім)353-бап — бөтен ақшаны пайдаланғаны үшін Ұлттық Банктің базалық мөлшерлемесі бойынша тұрақсыздық айыбы
- ҚР Азаматтық кодексі (Ерекше бөлім)439-бап, 5-тармақ — бұрын берілген тауарлар төленгенге дейін тауарларды беруді тоқтата тұру; 729-бап — ақшалай талапты басқаға беру арқылы қаржыландыру (факторинг)
Күнтізбенің кіріс бөлігі — дебиторлық берешектен, күн сайын таңертең
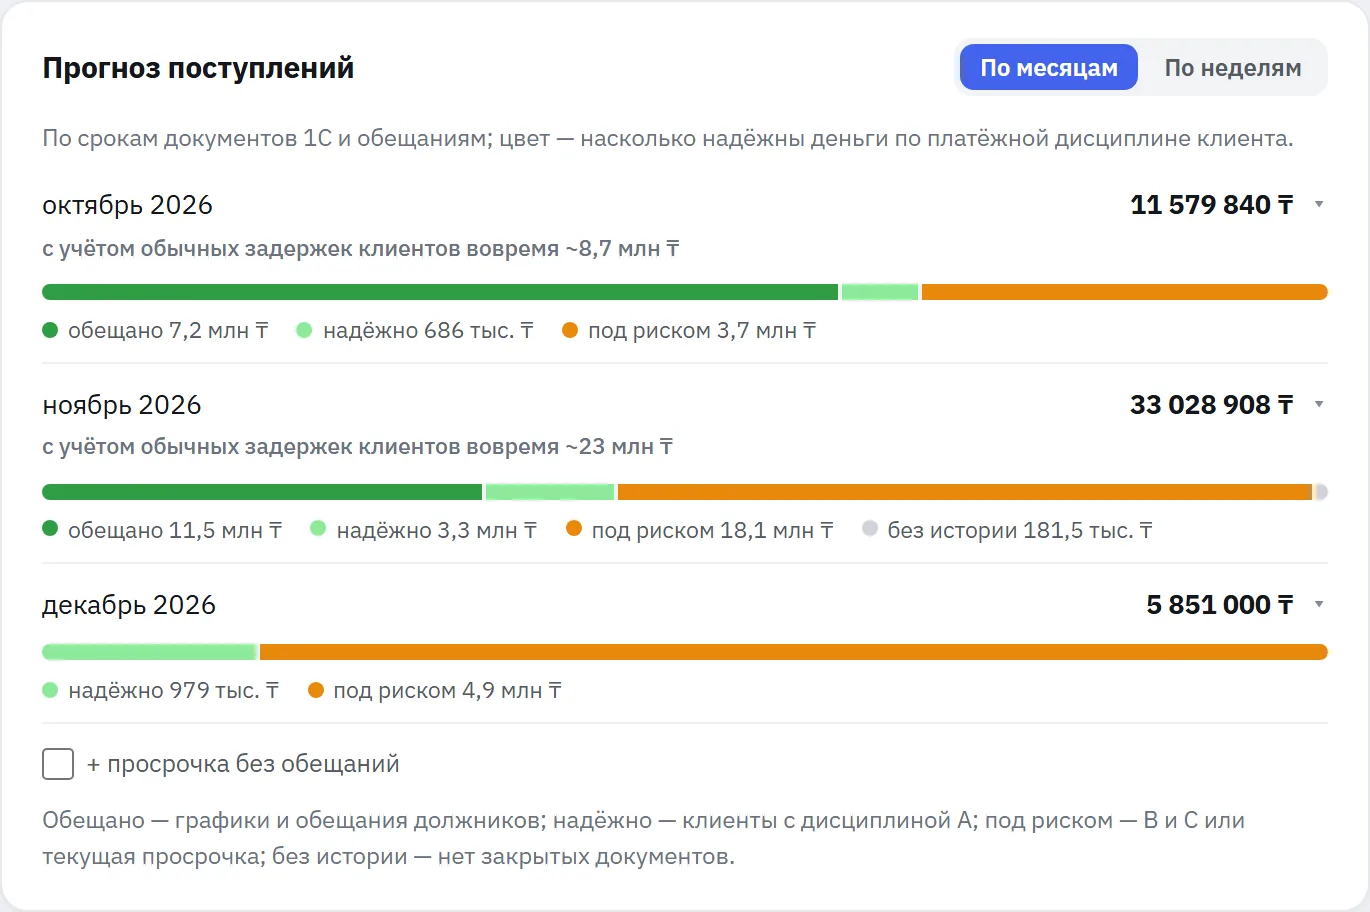
Төлем күнтізбесінің ең дәл емес жолы — түсімдер. debitorka.kz оны сізге онсыз да қарыз нәрседен жинайды: транш кестесі бар клиенттердің уәделері және мерзімі келіп жатқан қарыздар. Үш айға болжам және жоспар-факт 1С-пен әр алмасудан кейін директордың дашбордында.
Бұзылған транш келесі күні таңертең көрінеді: жауапты адам хат алады, ал қарыз еске салу кезеңіне қайтады. Еске салулар борышкерлерге күндіз, мерзімге үш күн қалғанда және одан кейін, 1С-тен төлем келгенше жіберіледі: поштаға, ал Standard және Enterprise тарифтерінде — WhatsApp-қа да.
Күнтізбенің шығыс бөлігін сервис жүргізбейді, бұл бұрынғыдай сіздің кестеңіз. Ол қалғанының бәрі тәуелді болатын жолды дәлірек етеді.
млн ₸. Қарашадағы 9,0 — жоғарыдағы күнтізбедегі сол түсімдер. Деректер демонстрациялық.
Кассалық алшақтық туралы жиі қойылатын сұрақтар
Кассалық алшақтық қарапайым тілмен не?
Бұл нақты бір күні компания шоттары мен кассасындағыдан көп төлеуі керек болатын жағдай. Алшақтық табысты компанияда да болады: пайда тиеп-жөнелтулер бойынша есептеледі, ал төлем сатып алушылар әлі аудармаған ақшамен жасалады.
Неге пайда бар, бірақ ақша жоқ?
Пайда есептеу әдісі бойынша анықталады: түсім сатып алушы 90 күннен кейін төлейтін болса да, тиеп-жөнелту күні пайда болады. Ал жеткізушілерге, қызметкерлерге және бюджетке өз мерзімдерімен төленеді. Клиенттер ақшаны неғұрлым ұзақ ұстаса, пайданың соғұрлым үлкен бөлігі дебиторлық берешекте жатады.
Кассалық алшақтықты қалай есептеуге болады?
Апта бойынша төлем күнтізбесін жасаңыз: басындағы қалдық, төлем мерзімдері мен клиенттердің уәделері бойынша түсімдер, шарттар мен салықтардың мерзімдері бойынша төлемдер. Соңындағы қалдық = басындағы қалдық + түсімдер − төлемдер. Минусы бар бірінші апта алшақтықтың күні мен мөлшерін көрсетеді.
Қаржылық циклды қалай есептеуге болады?
Қаржылық цикл = қор күндері + DSO − DPO. Мысалы, қоймада 45 күн, сатып алушы төлегенге дейін 132 күн және жеткізушілердің 30 күндік кейінге қалдыруы 147 күн береді: компания айналымды өз немесе қарыз ақшасымен сонша күн қаржыландырады.
DSO-ны қысқарту қанша ақша босатады?
Күндік түсім қысқарту күндерінің санына көбейтіледі. 90 күнде 33 млн ₸ тиеп-жөнелту кезінде бұл әр күн үшін 366 667 ₸: DSO 10 күнге қысқа — айналымда шамамен 3,7 млн ₸.
Кассалық алшақтықты несиесіз қалай жабуға болады?
Дебиторлық берешекті тезірек жинау: мерзімге дейін және мерзім өткен бірінші күні еске салу. Жаңа және баяу төлейтін клиенттерден ішінара алдын ала төлем алу, лимиттен артық қарызға тиеп-жөнелтпеу, төлем мерзімі келгенге дейін жеткізушілермен ұзағырақ кейінге қалдыру туралы келісу. Сатып алушыларға берілетін ірі кейінге қалдырулар үшін факторинг бар.
Дебиторлық берешегіңізде қанша ақша тұрып қалғанын көрсетеміз
- 130 минуттық қоңырауӨңдеуді 1С-іңізге қосамыз. Базаны интернетке ашпаймыз.
- 2DSO және ескіру90 күндегі тиеп-жөнелтулер бойынша DSO, 0–30, 31–60, 61–90 және 90+ топтары бойынша қарыздар.
- 3Ақшаны кім ұстап отырШарттан ұзақ төлейтін клиенттер және кімнен бастау керек.
Қоңыраусыз: өзіңіз байқап көріңіз — 7 күн тегін немесе демо-кабинетті ашыңыз.