Дебиторлық берешектің ескіру есебі Кім, қанша және қашаннан бері қарыз
Дебиторлық берешектің ескіру есебі (ағылшынша aging) әр клиенттің қарызын мерзімнің өтуіне қарай бөледі: мерзімі әлі келмеген, 0–30, 31–60, 61–90 және 90 күннен астам. Бір кесінді ақшаның қай жерде тұрып қалғанын көрсетеді. Бірнеше айдағы кесінділер қай мерзімі өткен берешек сейіліп жатқанын, қайсысы тас болып қатып қалғанын көрсетеді. Төменде — есепті клиенттер бойынша қалай құру, оны қалай оқу және формулалары бар тегін Excel үлгісі.
2026 жылғы 1 қазанда жаңартылды · мысал демонстрациялық деректерде · оқу уақыты 12 минут
Берешек мерзімдері бойынша есеп: жолдарда — клиенттер, бағандарда — қарыздың жасы
Ескіру есебі — жолдарында клиенттер тұрған, ал бағандарында олардың қарызы мерзімі өткен күндер санына қарай бөлінген кесте. Оң жақта — жиынтық, төменде — әр аралық бойынша сома. Директорға төменгі жол жеткілікті, менеджерге — өз жолдары, заңгерге — 90+ тұрған оң жақтағы баған.
Жасын құжаттың төлем мерзімінен бастап санайды. Мерзімі кеше келген жүкқұжат тиеу екі ай бұрын болса да, бір күнге мерзімі өткен болып саналады. Неге дәл осылай екені және тиеуден бастап санасаңыз не болатыны дебиторлық берешекті талдау туралы мақалада талданған. Сонда талдаудың бес қадамы толық берілген. Бұл мақала — есептің өзі туралы: оның нысаны, оқылуы және динамикасы.
Есеп сальдодан емес, төленбеген құжаттардан жиналады. «Батыс Трейд» қарызы 4 260 000 ₸, бірақ есепте ол бір сомамен тұрмайды: 74 күн бұрынғы жүкқұжат бойынша 1 860 000 ₸ 61–90 аралығында және мерзімі 94 күнге өткен жүкқұжат бойынша 2 400 000 ₸ 90+ аралығында. Клиентпен сөйлесу үшін бұл — екі түрлі әңгіме.
1С-тегі «Оборотно-сальдовая ведомость» (айналым-сальдо ведомосі) күнге қалдықты көрсетеді, бірақ мерзімі өткен күндерді көрсетпейді. Төленбеген құжаттарды базадан қалай алуға болатыны Қазақстанға арналған 1С-тегі дебиторлық берешек туралы мақалада көрсетілген.
Қандай аралықтарды алу керек: стандартты төртеуі және басқалары қашан керек
0–30, 31–60, 61–90 және 90+ аралықтары әдетке айналды, өйткені олар борышкермен әңгіменің қалай өзгеретініне сәйкес келеді. Бірақ бұл заң емес, келісім ғана. Егер кейінге қалдыру мерзімдеріңіз ұзақ болса немесе қарыздар жылдар бойы тұрса, аралықтарды өзіңізге бейімдеген жөн.
Бұл мерзімнің өтуі емес, қалыпты кейінге қалдыру. Бөлек бағанда ұстаңыз: одан жақын апталарда қанша ақша түсуі керек екені көрінеді. Бұл — төлем күнтізбесіне арналған шикізат.
60 күнге дейін кейінге қалдыратын көтерме және сервистік компаниялардың көбіне сай келеді. Әр аралық — өз әрекеті: еске салу, директорға қоңырау, талап-арыз (претензия), сот немесе нотариус.
Егер 90+ аралығында қарыздың едәуір бөлігі жатса, оны бөліңіз. 100 күндік және 400 күндік қарыз — ақшаны қайтарудың әртүрлі ықтималдығы және ескіруге дейінгі әртүрлі мерзім.
Талап қоюдың жалпы мерзімі — үш жыл (ҚР АК, 178-бап). Мұндай қарыз әлі жоғалған жоқ: сот талап қою мерзімін тек борышкердің арызы бойынша қолданады (179-бап, 2-тармақ), ал қарызды мойындау мерзімді үзеді (183-бап). Салыстыру актілерін көтеріңіз, толығырақ — талап қою мерзімі туралы мақалада.
Аралыққа түспейді. Мерзімді шарттан алыңыз. Егер онда да болмаса, қарыз сіздің талабыңыздан кейін жеті күн ішінде төленуге тиіс (ҚР АК, 277-бап, 2-тармақ).
1С-тен жүктеуден «клиент × аралық» матрицасына дейінгі бес қадам
Сатып алушылардың төленбеген құжаттарын жүктеп алыңыз: контрагент, БСН, құжат, күні, төлем мерзімі, қалдық. Есеп күнін бөлек ұяшыққа қойыңыз. Әр жол үшін мерзімі өткен күндерді есептеңіз: есеп күнінен төлем мерзімін алу. Күндер бойынша аралықты анықтаңыз.
Әрі қарай ең бастысы: қалдықтарды жүктеу жолдары бойынша емес, клиент пен аралық бойынша қосыңыз. Мұны үш шарты бар СУММЕСЛИМН (SUMIFS) функциясы жасайды: БСН, қалдық нөлден үлкен және төлем мерзімі аралық шегінде. Үлгіде формулалар 200 клиент пен 500 құжатқа созылып қойған.
Атауы бойынша емес, БСН бойынша қосыңыз. Егер клиент 1С-те екі рет енгізілсе, атауы бойынша ол екі орташа қарызға бөлініп, жоғарғы жолдардан түсіп қалады. Жиынтықты аванстарды шегергендегі 1210 шот бойынша сальдомен салыстырыңыз: сәйкес келмесе — жүктеу кезінде құжаттар жоғалған.
Егер дебиторлық берешектің бүкіл есебін төлемдері мен мерзімдерімен кестеде жүргізгіңіз келсе, Excel-де дебиторлық берешекті есепке алу туралы мақаладағы үлгіні қараңыз. Мұнда тек күнге арналған есеп.
=ЕсепКүні − ТөлемМерзіміНөл және одан аз — мерзімі келмеген. Мерзім күні қарыз әлі мерзімі өткен болып саналмайды.ЕСЛИ(күн<=0; «мерзімі алда»; ЕСЛИ(күн<=30; «0–30»; …))Теріс қалдық — аванс, аралықтарға кірмейді.СУММЕСЛИМН(Қалдық; БСН; клиент; Қалдық; ">0"; Мерзім; "<"&(Күн−30); Мерзім; ">="&(Күн−60))31–60 аралығы осылай есептеледі. Қалғандары — шекараларды жылжыту арқылы.СУММПРОИЗВ(күндер × мерзімі өткендер бойынша қалдық) ÷ мерзімі өткен берешектің бәріМерзімі өткен теңге орта есеппен қанша жатады.Есепке қойылатын, он минутта жауап берген жөн бес сұрақ
Ескіру есебін ешкім оқымайтын әдемі кестеге айналдыру оңай. Оған бес сұрақ қойыңыз. Жауаптары — бұл бір аптаға арналған дайын жоспар.
- 01Қанша үлесінің мерзімі өткен
Демо-компанияда 48,3 млн-ның 17,7 млн-ы, яғни 37%. Нарық бойынша норма жоқ: дистрибьютор мен құрылыстың шарттары әртүрлі. Өзіңіздің өткен айыңызбен салыстырыңыз.
- 02Қай аралық өсіп жатыр
Екі айда мерзімі өткен берешектің жиынтығы іс жүзінде өзгерген жоқ, ал 31–60 екі есе өсті. Бұл — төленбеген жаңа мерзімі өткен берешек. Бір айдан кейін ол 61–90 аралығына көшеді.
- 0390+ аралығында кім отыр
Мұнда әр жол — жеке шешім: талап-арыз, нотариус, сот. 90+ аралығын сома бойынша сұрыптаңыз, сонда алғашқы бес жол заңгермен кездесудің күн тәртібіне айналады.
- 04Бәрі қаншалықты бірнеше клиентке тіреліп тұр
31–60 аралығындағы 6,3 млн-ның 5,1 млн-ын «Каспий Логистика» жалғыз ұстап тұр. Бұл аралық — барлығы туралы емес, бір клиент туралы әңгіме.
- 05Мерзімі өткен теңге орта есеппен қанша жатады
Мерзімі өткен күндердің орташа өлшенген мәні. Аралықтардың орталары бойынша демо-компанияда 1 тамызда да, 29 қыркүйекте де шамамен 63 күн: орташа мән өзгерген жоқ, бірақ ішінде бәрі жылжыды.
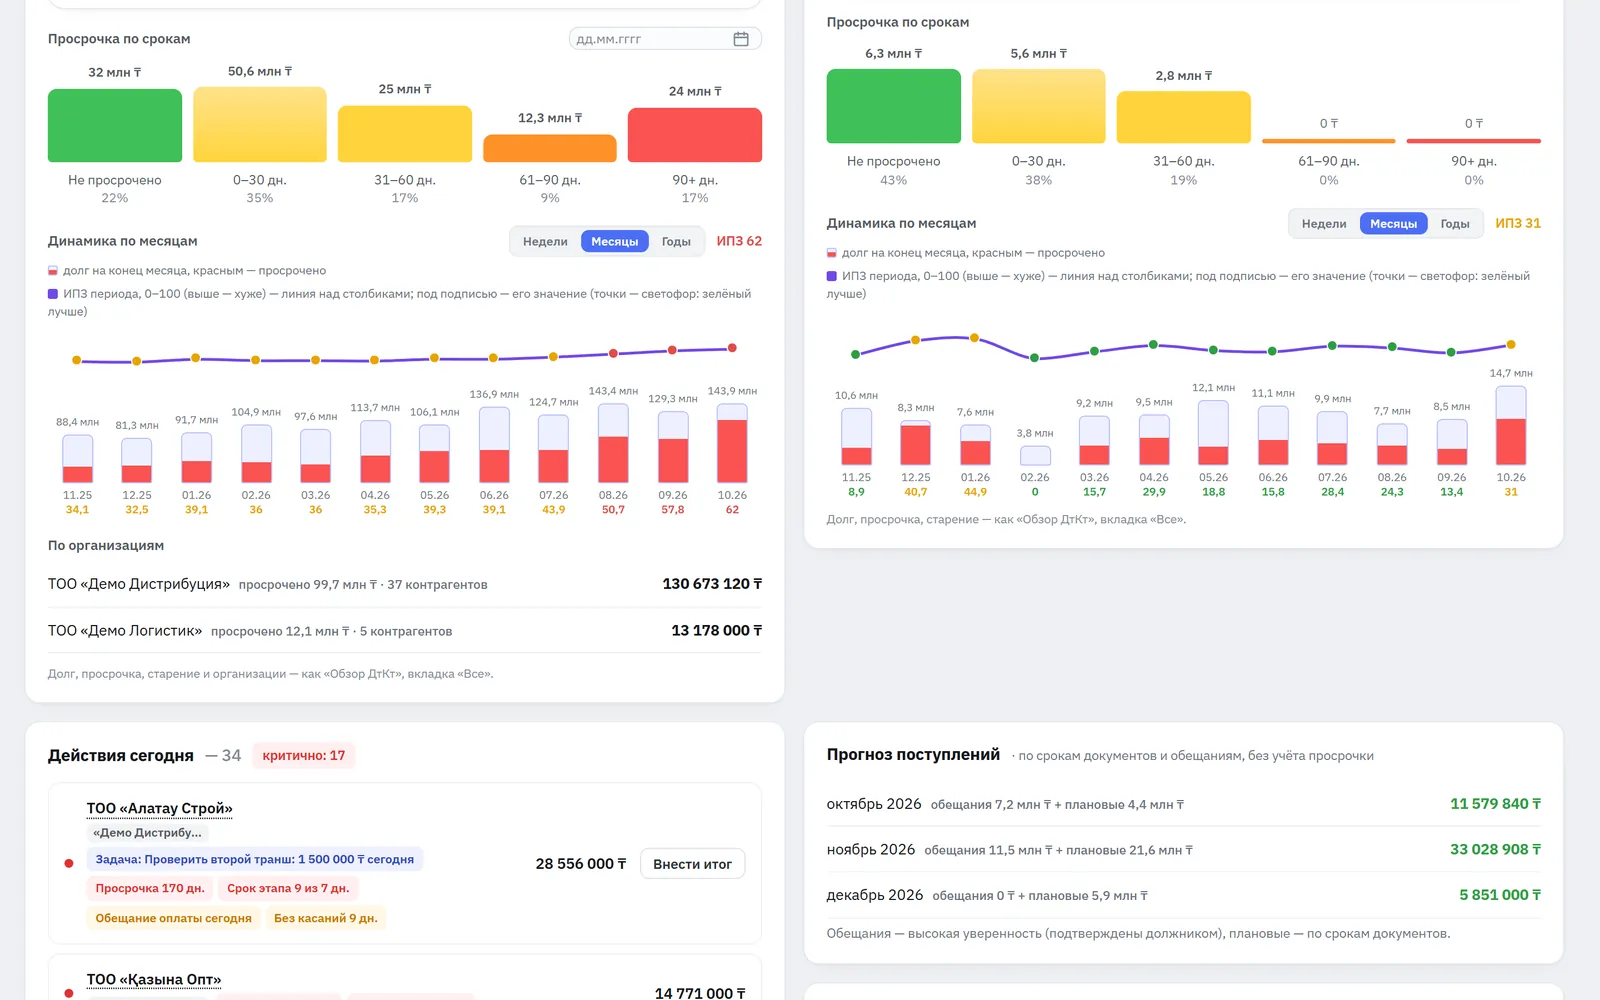
Аралықтар арасындағы ауысулар: мерзімі өткен қай берешек бір айда төленбей қалды
Бір кесінді — фотосурет. Қатарынан үш кесінді — кино. Ондағы ең пайдалы сан — аралықтар арасындағы ауысу: 0–30 аралығындағы қарыздың қандай бөлігі бір айдан кейін 31–60 аралығында болып шықты. Ағылшынша мұны roll rate деп атайды.
Қарапайым есептеледі: осы айдағы 31–60 аралығы өткен айдағы 0–30 аралығына бөлінеді. Демо-компанияда 1 қыркүйекте 0–30 аралығында 7,4 млн болды, 29 қыркүйекке қарай 31–60 аралығына 6,3 млн көшті, яғни 85%. Жаңа мерзімі өткен берешектің алтыдан бірінен азы ғана бір айда төленді. Бір ай бұрын ауысу 77% болған.
Ауысудың неге өскені жолдардан көрінеді: 31–60 аралығына «Каспий Логистиканың» 5,1 млн-дық бұзылған траншы көшті. Онсыз ауысу шамамен 52% болар еді: бұл да көп, бірақ бұл енді басқа әңгіме. Жиналысқа арналған қорытынды: мәселе «бәрі нашар төлей бастады» дегенде емес, бір ірі клиентте.
Кесінділерді бір күнде, жақсысы айдың соңғы күнінде жасаңыз. Үлгінің «Динамика» парағында тарихта көрші екі ай пайда болған бойда ауысулар өзі есептеледі.
Бір есеп, төрт оқырман: әрқайсысына не көрсету керек
Ескіру есебі бәріне керек, бірақ әрқайсысына өз қимасында. Егер бәріне 214 жолдық бірдей ұзын кестені берсеңіз, оны ешкім оқымайды.
Аралықтар бойынша жиынтық, мерзімі өткен берешектің үлесі, өткен аймен салыстырғандағы өзгеріс және мерзімі өткен ең ірі он клиент. Тағы бір жол: осы аптада қанша төлеуге уәде берді.
сату жөніндегі менеджер Тек өз клиенттеріМерзімі өткен берешек сомасы бойынша сұрыпталған, телефоны мен соңғы байланыс күні көрсетілген өз жолдары. Тізімде біріншілер — бүгін қоңырау шалатындар. Мәтіндер — төлем туралы еске салу жөніндегі мақалада.
Әрқайсысы бойынша — шарт, құжаттар, салыстыру актілері және мерзім өте бастаған күн. Осыдан бағыт анықталады: талап-арыз, атқарушылық жазба немесе талап қою. Бүкіл жол — ЖШС-тен қарызды өндіріп алу туралы мақалада.
бухгалтер және аудитор Есепті күнге арналған есепЖыл соңындағы ескіру резерв үшін және есеп айырысуларды түгендеу үшін керек. Есептің жиынтығы 1210 шоттың сальдосымен теңгесіне дейін сәйкес келуге тиіс. Түгендеу қалай өтетіні дебиторлық берешекті түгендеу туралы мақалада талданған.
Ескіруді дұрыс көрсетпейтін бес қате
Ескіру есебі оның астындағы құжаттар қаншалықты адал болса, соншалықты ғана адал. Ол көбінесе төлемдерде бұзылады: ақша келді, бірақ оны қай құжатқа жатқызу керектігін ешкім шешпеді.
Әдеттегі жағдай. «Семей Жарық» 640 000 ₸ төледі, бірақ төлем тапсырмасында басқа шартты көрсетті. 1С-те бір шарт бойынша артық төлем, екіншісі бойынша мерзімі өткен қарыз тұр. Есепте клиент борышкер болып көрінеді, бірақ ол ақшаны кешіктірген жоқ. Менеджер талап-арызбен қоңырау шалады, клиент ренжиді, ал нақты мәселе — төлемді құжаттарға жатқызуда.
Құжат көрсетілмеген төлемдер үшін ереже қарапайым: олар сол шарттың ең ескі құжатын жабады. Егер 1С-те басқаша жатқызылса, ескіру іс жүзінде ескі берешек тұрған жерде жас мерзімі өткен берешекті көрсетеді, және керісінше. Мұндай жолдарды қалай табуға болатыны мерзімі өткен берешек туралы мақалада сипатталған.
Бүкіл кейінге қалдыру мерзімі өткен берешекке жазылады. 30 күнге кейінге қалдырылған жүкқұжат мерзімі өткен алғашқы күні-ақ 31–60 аралығына түседі.
Бір клиенттің артық төлемі екіншісінің қарызын жасырады. Аванстар — бөлек жолмен.
Жаңа жүкқұжат жабылған, ескісі тұр. Ескіру себепсіз 90+ аралығына кетеді.
Қарыз екіге бөлінеді де, ірі борышкер жоғарғы жолдардан түсіп қалады.
5-ші және 28-і күнгі есептерді салыстыруға келмейді: үш аптада 0–30 аралығы толығымен көшіп үлгереді.
Ескіру күн сайын таңертең, кез келген өткен күнге
Excel үлгісі клиенттер ондаған болып, есеп айына бір рет керек болғанша жақсы. Клиенттер жүздеген болғанда, ал директор дүйсенбіде сұрағанда, есепті жинау бухгалтердің жарты күнін алады, түске қарай ол ескіріп те қалады.
debitorka.kz сыртқы өңдеу арқылы 1С-тен өткізбелерді алады және әр құжат бойынша қарызды өзі есептейді. Құжатсыз төлем шарттың ең ескі құжатын жабады, төлем мерзімі құжаттан немесе шарттан алынады. 0–30, 31–60, 61–90 және 90+ ескіруі — директор дашбордында, әр алмасудан кейін жиынтық әр контрагент бойынша 1С-пен салыстырылады.
Кесіндіні кез келген өткен күнге қарауға болады, сондықтан динамика үшін кестелер мұрағатын сақтаудың қажеті жоқ. Ескіру мен басқа есептер Excel-ге сіз бұған құқық берген адамдарға түсіріледі.
48,3 млн-ның 17,7 млн ₸ мерзімі өткен. Деректер демонстрациялық.
18,0 млн ₸ мерзімі өткен. Деректер демонстрациялық.
Нені заң белгілейді, ал не тәжірибеден
Ескіру аралықтары, олардың арасындағы ауысулар және орташа өлшенген күндер — басқарушылық есептің тәжірибесі, оларды заң белгілемеген. Талап қою мерзімі мен орындау мерзімі туралы нормалар adilet.zan.kz сайтындағы Азаматтық кодекстің 2026 жылғы қыркүйектегі редакциясындағы мәтінімен салыстырылды. Мақала нақты қарыз бойынша заңгердің кеңесін алмастырмайды.
- ҚР Азаматтық кодексі (Жалпы бөлім)178-бап — талап қоюдың жалпы мерзімі үш жыл; 179-бап, 2-тармақ — талап қою мерзімін сот тек тараптың арызы бойынша қолданады; 183-бап — талап қою мерзімінің үзілуі; 277-бап, 2-тармақ — орындау мерзімі белгіленбеген жағдайда
Ескіру есебі туралы жиі қойылатын сұрақтар
Дебиторлық берешектің ескіру есебі дегеніміз не?
Бұл әр клиенттің қарызы мерзімнің өтуіне қарай бөлінген кесте: мерзімі келмеген, 0–30, 31–60, 61–90 және 90 күннен астам. Жасын құжаттың төлем мерзімінен бастап санайды. Ағылшынша мұндай есепті aging report деп атайды.
Excel-де дебиторлық берешектің ескіру есебін қалай жасауға болады?
1С-тен төлем мерзімі мен қалдығы бар төленбеген құжаттарды жүктеп алыңыз, мерзімі өткен күндерді есеп күнінен төлем мерзімін алу арқылы есептеңіз, содан кейін қалдықтарды клиент пен аралық бойынша СУММЕСЛИМН (SUMIFS) функциясымен қосыңыз. Біздің тегін үлгіде формулалар дайын.
Берешек мерзімдері бойынша есепте қандай аралықтарды қолдану керек?
Әдетте 0–30, 31–60, 61–90 және 90 күннен астам, оған қоса бөлек «мерзімі келмеген» бағаны. Кейінге қалдыру мерзімдері ұзақ болса, 90+ аралығын 91–180, 181–365 және бір жылдан астам деп бөледі, ал үш жылдан ескі қарыздарды талап қою мерзіміне байланысты бөлек шығарады.
Дебиторлық берешектің ескіруіндегі roll rate дегеніміз не?
Бір айда бір аралықтан келесісіне ауысқан қарыздың үлесі. Мысалы, осы айдағы 31–60 аралығы өткен айдағы 0–30 аралығына бөлінеді. Егер ауысу 85% болса, жаңа мерзімі өткен берешектің бір айда шамамен 15%-ы ғана төленген.
Ескіру есебін қаншалықты жиі жасау керек?
Динамика үшін — айына бір рет бір күнде, жақсысы айдың соңғы күнінде. Борышкерлермен жұмыс үшін — аптасына бір рет немесе кейінге қалдырылған клиенттер көп болса, одан да жиі.
Қазақстанға арналған 1С:Бухгалтерияда ескіру есебі бар ма?
«Оборотно-сальдовая ведомость» (айналым-сальдо ведомосі) және «Анализ субконто» (субконто талдауы) күнгі қалдықтарды көрсетеді, бірақ мерзімі өткен күндерді көрсетпейді. Ескіруді әдетте бөлек есептейді: төлем мерзімдері бар төленбеген құжаттар бойынша, Excel-де немесе арнайы сервисте.
1С-іңіз бойынша ескіру есебін жарты сағатта жинаймыз
- 130 минуттық қоңырауӨңдеуді 1С-іңізге қосамыз. Базаны интернетке ашпаймыз.
- 2Құжаттар бойынша ескіруӘр жүкқұжат өз аралығында, 1С-пен теңгесіне дейін салыстырылған, БСН бойынша қайталанулар мен аванстар — бөлек.
- 3Бір аптаға арналған жоспарКімге еске салу керек, кімнің директорына қоңырау шалу керек, кімге талап-арыз дайындау керек.
Қоңыраусыз: өзіңіз байқап көріңіз — 7 күн тегін немесе демо-кабинетті ашыңыз.